黄仁勋辞去英伟达总裁、CEO及董事职务,即刻生效,CFO科莱特·克雷斯出任临时CEO。这件事的短期冲击在股价,但真正的变量在中国市场:国产AI芯片合计份额已经突破41%,国产GPU第一次站在了“被真实订单验证”的位置上。份额突破只是入场券,能不能把窗口期变成交付能力,是另一件事。
事件本身没有缓冲区。 11月12日英伟达官网发出公告,黄仁勋的辞任“即刻生效”,没有交接期,没有过渡安排说明,只有CFO暂代和董事会首次设立主席职位。资本市场先给出了反应:英伟达美股当日收跌4.34%,市值蒸发近1820亿美元。但更值得看的是采购端的心态变化。过去几年国内云厂商和运营商一直在“等更强的英伟达特供版”和“试国产卡”之间两头下注,盼头本身就是国产替代最大的摩擦力。而现在,等待的锚点松动了。
为什么松动? 不是因为英伟达的CUDA生态会跟着一次人事变动瓦解,那不符合事实。真正的原因是供应链确定性的权重被推高了。摩根士丹利给出的自给率路径是2025年35%、2026年45%、2027年68%,这条曲线的前提不是国产芯片性能突然追平,而是采购方从“谨慎观望”转向“主动做国产集群的试点验证”。试点验证一旦启动,订单就会从“小批量测试”变成“可追踪的复购”。这才是41%这个数字下面真正的结构性变化。
第一批验证信号已经出来了,而且集中在财务数据上。 沐曦曦云C600在2026年上半年进入量产交付,第二季度单季扣非净利润0.54亿元,第三季度进一步升至3.08亿元,连续两个季度扣非盈利。前三季度营收28.24亿元,同比增长128.45%,毛利率维持在55%。摩尔线程的MTT S5000则拿到了更硬的场景验证:京东云宣布拟建设基于摩尔线程全功能GPU的十万卡集群,聚焦大模型训练和推理,集群已启动建设。训练级集群对芯片的互联稳定性、软件栈成熟度和故障恢复能力要求远高于推理,十万卡级别的规划如果进入交付,等于把国产GPU从“能用”推向“敢在核心业务上用”。
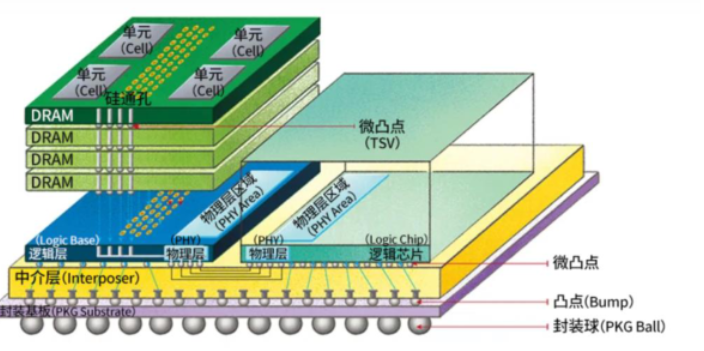
但这里有一个需要直面的反常识判断:份额从0到41%靠的是“有没有”,从41%往上走靠的是“稳不稳”,而“稳不稳”的瓶颈不在制程,在HBM和软件栈。 国产HBM3/3e目前仍处在送样、试产和客户验证阶段,海外HBM4已经推进量产,HBM的良率爬坡涉及TSV、混合键合、高速测试和散热的多环节组合,不是单点突破能解决的。软件侧同样如此,CUDA十余年积累的算子库、调试工具和开发者习惯,语法兼容只能覆盖迁移的第一步,真正决定复购的是模型在国产卡上跑三遍之后,结果能不能稳定复现。窗口期给的是验证时间,不是收割时间。
趋势已经比较清晰。 国产算力的增长逻辑正在从政策补贴驱动,切换到运营商和云厂商的真实资本开支拉动。沐曦的营收放量和摩尔线程的集群订单说明,采购方开始用“复购”投票,而不是用“试点”表态。但这条曲线的斜率不取决于英伟达交接过渡期有多长,取决于国产GPU能不能在2027年之前把“芯片—HBM—先进封装—软件栈—集群”串成一条可重复交付的链条。英伟达的人事变动提供了一个时间窗口,窗口里面站着的不只是国产GPU厂商,还有HBM供应链、互联芯片和一群正在做迁移决策的算法工程师。
如果十万卡国产集群在2027年进入规模交付,最先被挤压的会是英伟达的中国区收入,还是二线国产GPU厂商的生存空间?
文末开放讨论: 你所在的公司或团队,今年在国产算力上的预算占比是升了还是降了?验证阶段最卡住进度的是芯片供货、HBM配套,还是模型迁移的工程成本?评论区说说具体环节。

